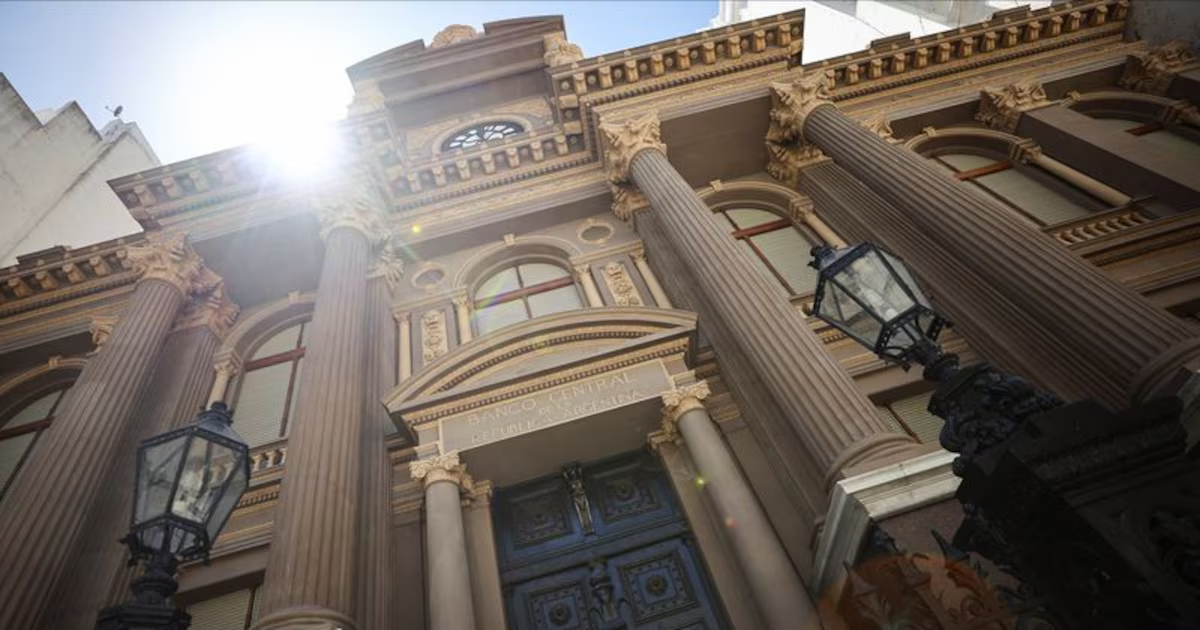

Washington, 2 de noviembre.- El abogado argentino Gregorio Dalbón presentó ante la Securities and Exchange Commission (SEC) de Estados Unidos un reporte para que el organismo evalúe si tiene jurisdicción sobre las operaciones de derivados vinculadas al oro que realizó el Banco Central de la República Argentina (BCRA) durante 2025. La presentación toma como punto de partida el informe de la Auditoría General de la Nación (AGN), que registró una pérdida equivalente a USD 1.023 millones, liquidada con salida de divisas.
El escrito fue ingresado bajo el mecanismo estadounidense denominado Tip, Complaint or Referral (TCR), destinado a aportar información a la autoridad reguladora. Dalbón aclara que no solicita una recompensa como denunciante y que su planteo se basa en documentación pública, publicaciones periodísticas y actuaciones judiciales locales.
Consultado en Washington, el abogado dijo que llevó personalmente la presentación ante el organismo. “Luis Caputo y Santiago Bausili trabajaron en el Deutsche Bank. Ese antecedente vuelve indispensable aclarar quiénes fueron las contrapartes, qué costos y comisiones hubo y quiénes recibieron los pagos”, afirmó. A continuación, precisó el alcance de su denuncia: “No afirmamos que existieron comisiones indebidas: pedimos que se investigue y se conozca la documentación”.
El documento no sostiene como hecho probado la existencia de sobornos, pagos ilegales ni delitos de una entidad privada. Su petición es que la SEC determine si cuenta con elementos y competencia para revisar eventuales pagos, honorarios o comisiones vinculados con las operaciones, así como los registros y controles internos de las instituciones que hubieran intervenido.
La presentación menciona a Deutsche Bank AG como “contraparte informada”, debido a que diversos medios lo identificaron de ese modo. Al mismo tiempo, subraya que el BCRA no confirmó oficialmente quiénes fueron las contrapartes de la operatoria. “La participación de Deutsche Bank AG fue informada, pero no confirmada por el BCRA”, indica el documento, al aclarar que la intervención de la entidad alemana aún requiere corroboración documental.
Dalbón solicita que la SEC establezca, entre otras cuestiones, si alguna comisión, tarifa o pago relacionado con las transacciones fue ofrecido, canalizado o entregado a funcionarios extranjeros, ya sea de manera directa o mediante intermediarios. También pide que se revise si los costos y eventuales pagos a terceros estuvieron debidamente asentados y amparados por mecanismos de control contable y cumplimiento normativo.
El escrito vincula ese pedido con antecedentes regulatorios de Deutsche Bank en Estados Unidos. Recuerda que la SEC sancionó en 2021 a la entidad por deficiencias en sus controles internos y libros contables, vinculadas con pagos a intermediarios relacionados con funcionarios extranjeros. Sin embargo, la presentación remarca que aquel antecedente no demuestra que una situación similar haya ocurrido en las operaciones bajo análisis.
El eje contable de la denuncia es la auditoría de la Auditoría General de la Nación (AGN) sobre los estados financieros del BCRA al 31 de diciembre de 2025. Según el escrito, el organismo de control incorporó un párrafo de énfasis referido a operaciones de opciones cuyo activo subyacente era el oro.
De acuerdo con ese informe, el BCRA registró un resultado negativo de ARS 1,469 billones al cierre del ejercicio, equivalente a USD 1.023 millones, producto de transacciones con derivados liquidadas en dólares. La documentación citada discrimina ARS 1,400 billones, o USD 960,2 millones, como “resultado negativo en opciones”, y ARS 68.362 millones, o USD 62,8 millones, en primas de opciones.
El reporte presentado en Washington sostiene que la diferencia entre ambos valores merece una revisión. “El resultado negativo en opciones equivale a cerca de quince veces las primas pagadas”, señala el documento. Según el planteo, una pérdida de esa magnitud no resultaría compatible con una estrategia limitada a comprar opciones, donde el costo máximo suele quedar restringido a la prima, y podría requerir conocer si existieron posiciones vendidas, sus límites de riesgo y la estructura completa de los contratos.