
Redacción, 9 de octubre.- El Banco de España mantiene en un millón su estimación del déficit de viviendas en España para 2028 y advierte de que la construcción continúa sin responder al ritmo de crecimiento de la demanda. El organismo ha anunciado este viernes que evaluará los decretos aprobados por el Gobierno para hacer frente al problema de acceso a la vivienda, aunque reconoce que todavía no dispone de información suficiente para medir sus efectos.
El director general de Economía del Banco de España, David López Salido, ha avanzado que el análisis tendrá en cuenta las consecuencias de las nuevas medidas sobre el mercado inmobiliario y del alquiler. El organismo que dirige José Luis Escrivá estudiará también sus implicaciones para la financiación pública y el gasto de las Administraciones, aunque por ahora no ha ofrecido una valoración preliminar sobre su eficacia.
La advertencia llega en un momento en el que la evolución de la vivienda se ha convertido en uno de los factores que condicionan las perspectivas económicas de los próximos trimestres. En su último informe de previsiones, el Banco de España señala que la construcción residencial no ha crecido en los últimos años al mismo ritmo que la demanda, impulsada por la intensa creación neta de hogares. Este desequilibrio ha contribuido al aumento de los precios reales de la vivienda.
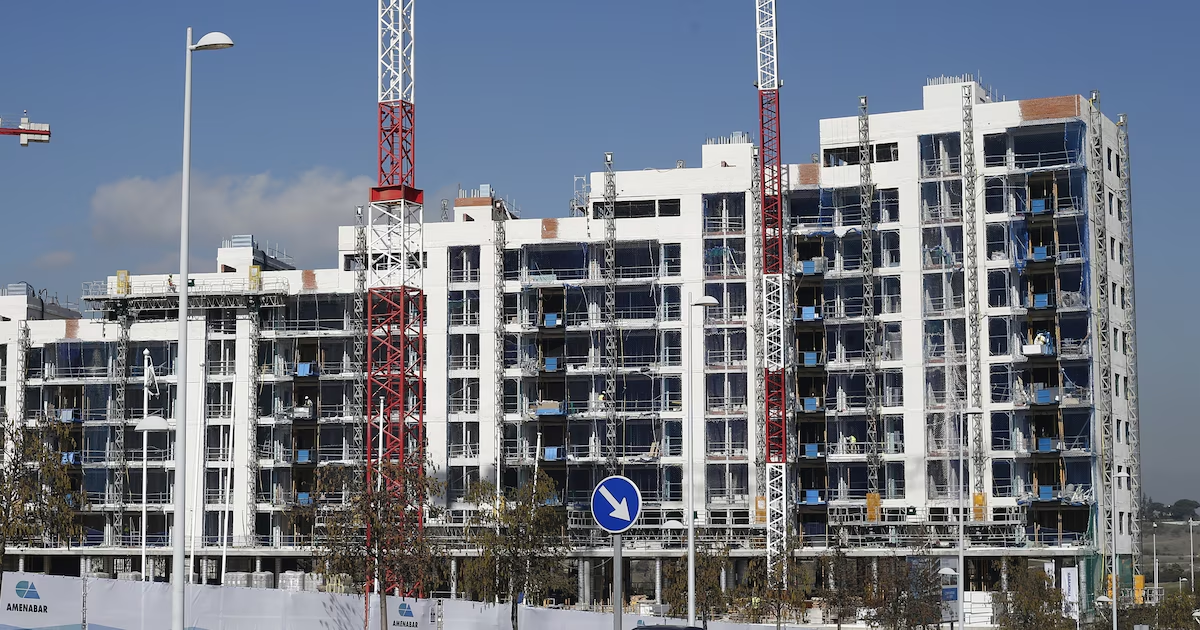
El organismo considera que la inversión residencial debería aumentar gradualmente en los próximos años para aliviar las presiones sobre el mercado. Sin embargo, la respuesta de la oferta está siendo menor de lo esperado por una combinación de obstáculos: la escasez de mano de obra, el encarecimiento de los costes de construcción y las dificultades para sacar adelante los desarrollos urbanísticos.
En su escenario central, el Banco de España prevé que la inversión en vivienda mantenga una evolución estable, en línea con los visados de obra nueva y otros indicadores del sector inmobiliario. Esta previsión apunta a una recuperación progresiva, pero no a un cambio suficientemente rápido como para cerrar el déficit acumulado de viviendas en el horizonte contemplado.
El organismo admite, no obstante, que la evolución podría ser más favorable si las empresas privadas y los programas públicos de vivienda protegida acelerasen la construcción. Un mayor ritmo de ejecución permitiría aumentar la inversión residencial por encima de lo previsto y contribuir a reducir la distancia entre la oferta disponible y las necesidades de los hogares.
El Banco de España observa que la inversión residencial está avanzando de forma más moderada de lo esperado. La evolución prevista para 2026 está condicionada por el menor ritmo de ejecución de los visados y la reducción de la tasa de finalización de nuevas viviendas. A ello se suman el encarecimiento de los factores productivos y las dificultades para acceder a la red eléctrica y conectarse a ella, que limitan el desarrollo de nuevas promociones.
Pese a estos frenos, algunos indicadores apuntan a una mejora a partir del próximo año. El aumento de las viviendas iniciadas desde 2024 y la evolución de la nueva financiación bancaria destinada a la construcción y promoción inmobiliaria sugieren que la inversión residencial podría ganar dinamismo en 2027.
La recuperación, sin embargo, dependerá de que se resuelvan las restricciones estructurales que afectan al sector. La falta de trabajadores, la lentitud de los trámites urbanísticos y la escasez de suelo finalista siguen dificultando que las promociones lleguen al mercado. Estas limitaciones reducen la capacidad de respuesta de la construcción justo cuando la demanda continúa presionando los precios.
El Banco de España vincula el encarecimiento sostenido de la vivienda al desequilibrio acumulado desde 2021 entre la producción de nuevas casas y la creación neta de hogares. La demanda ha crecido por encima de la capacidad del sector para ampliar la oferta, lo que ha elevado los precios reales y ha dificultado el acceso a la vivienda.